Domain fcra.de kaufen?
Wir ziehen mit dem Projekt
fcra.de um.
Sind Sie am Kauf der Domain
fcra.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain fcra.de kaufen?
Welche Fragen gibt es zur Kommanditgesellschaft (KG)?
Einige Fragen, die zur Kommanditgesellschaft (KG) gestellt werden könnten, sind: Wie funktioniert die Haftung der Gesellschafter in einer KG? Welche Rolle spielen die Komplementäre und die Kommanditisten in der Gesellschaft? Welche Vorteile und Nachteile hat die Rechtsform der KG im Vergleich zu anderen Unternehmensformen? **
Wie erfolgt die Umwandlung von UG (haftungsbeschränkt) in eine KG (Kommanditgesellschaft)?
Die Umwandlung einer UG (haftungsbeschränkt) in eine KG erfolgt durch eine Änderung des Gesellschaftsvertrags. Dabei wird die UG in eine Komplementär-GmbH umgewandelt, die als persönlich haftende Gesellschafterin in der KG fungiert. Die bisherigen Gesellschafter der UG werden zu Kommanditisten der KG. **


Ähnliche Suchbegriffe für KG Kommanditgesellschaft
Top-Angebote
Produkte zum Begriff KG Kommanditgesellschaft:
-
Verbraucherschutz und Blockchain-Token, Fachbücher von Leona BeckerKryptowährungen und digitale Assets revolutionieren aktuell die Finanzwelt. Während die Märkte boomen und dezentrale Systeme sowie innovative Technologien neue Möglichkeiten eröffnen, bleibt der Verbraucherschutz oft auf der Strecke, und klassische Verbraucherschutzmechanismen geraten ins Wanken. Was passiert, wenn ein Token plötzlich wertlos wird? Wer haftet, wenn Plattformen anonym agieren und Smart Contracts automatisiert sowie vermeintlich unaufhaltsam ausgeführt werden? Die Arbeit analysiert die Schutzmechanismen des nationalen sowie EU-Rechts und stellt sie den regulatorischen Ansätzen in den USA gegenüber. Dabei geht es um die Kernfrage, ob Verbraucherschutz im Kryptosektor blosse Option oder unverzichtbare Verpflichtung ist. Sie zeigt auf, wo regulatorische Lücken bestehen, welche Risiken für Verbraucher entstehen und wie das Rechtssystem versucht, mit der rasanten technologischen Entwicklung Schritt zu halten.79,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
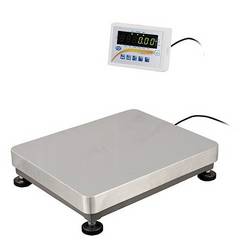
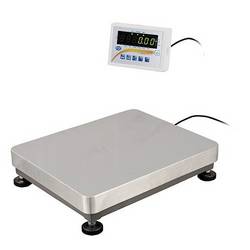
PCE Instruments Silowaage PCE-SDF 60 bis 60 kg Ablesbarkeit 2 g Überwachung Füllstand & Entnahme netzbetriebenDie Silowaage für Behälter - Füllstand - Entnahme - Überwachung bietet die Möglichkeit die Versorgung einer Produktionsstätte effektiv und zuverlässig sicherzustellen. Dabei kann die Silowaage für Behälter – Überwachung nicht nur den aktuellen Füllstand des Behälters überwachen sondern auch die kontinuierliche Gewichtsabnahme. Mit der Überwachung des aktuellen Füllstands kann die Silowaage für Behälter - Füllstand - Entnahme - Überwachung den Maschinenbediener rechtzeitig zur Auffüllung des Behälters auffordern. Dazu verfügt die Silowaage für Behälter – Überwachung über drei passive Schaltkontakte (potentialfreie Kontakt / Optokoppler Ausgänge / OC). Ein Schaltkontakt der Überwachungs-Silowaage kann z.B. für eine grüne Ampel genutzt werden. Dieser Schaltkontakt ist aktiv wenn der Istzustand des Behälters OK ist. Erreicht der Behälter eine Mindestgrenze / Mindestlast so kann durch einen zweiten Schaltkontakt eine gelbe bzw. rote Ampel geschaltet werden, die den Nutzer zur Auffüllung auffordern soll. Die Ampeln sind nicht im Lieferumfang, können jedoch optional zu der Silowaage für Behälter – Überwachung bestellt werden. Die zweite Überwachungsmöglichkeit der Silowaage ist die kontinuierliche Gewichtsabnahme. Diese Funktion kann die Befüllungsvorgänge der Maschinen überwachen und Missstände in der Materialentnahme melden. Dabei kann in der Silowaage für Behälter - Füllstand - Entnahme - Überwachung eine Gewichtsabnahme pro Zeiteinheit hinterlegt werden. Beispiel g / min, kg / min, g / Std., kg / Std. Bei Abweichungen der Materialentnahme schaltet die Silowaage für Behälter – Überwachung wieder ein Schaltkontakt der dazu genutzt werden kann z.B. eine Sirene / Ampel oder die Abschaltung der Maschine zu veranlassen. Ziel dieser Überwachung ist das Leerlaufen von Produktionsmaschinen durch z.B. verstopfte Entnahmeschnecke zu vermeiden und somit Ausfallzeiten und Nacharbeitungszeiten deutlich zu reduzieren. Ein externer Schaltkontakt ermöglicht die Überwachungsfunktion der Silowaage für Behälter – Überwachung zu unterbrechen um die Missstände an dem Behälter in Ruhe abstellen zu können. Zubehör zu der Silowaage für Behälterüberwachung ist neben den diversen Schnittstellen z.B. auch ein Display welches in einen Schaltschrank eingebaut werden kann. Des Weiteren bieten wir die Warnampeln sowie ein GSM Modem an, welches per SMS den Bediener über den Zustand des Behälters informieren kann.835,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Münchener Handbuch des Gesellschaftsrechts Bd. 2: Kommanditgesellschaft, GmbH & Co. KG, Publikums-KG, Stille GesellschaftMünchener Handbuch des Gesellschaftsrechts Bd. 2: Kommanditgesellschaft, GmbH & Co. KG, Publikums-KG, Stille Gesellschaft , Zum Werk Mit diesem Band wird das mittlerweile neunbändige Standardwerk des Gesellschaftsrechts in weiteren wichtigen Teilgebieten aktualisiert. Zusammen mit dem parallel neu aufgelegten Band 1 stellt dieser Band 2 das gesamte Recht der Personengesellschaften umfassend und fundiert dar. Inhalt Gesetzestypische KG Entwicklung, Bedeutung und Entstehung der Gesellschaft Geschäftsführung und Vertretung, Beirat Allgemeine Rechte und Pflichten aus der Mitgliedschaft Vermögensbezogenen Rechte und Pflichten Rechtsbeziehungen der Gesellschaft zu Dritten Eintritt und Austritt des Gesellschafters unter Lebenden Der Tod des Gesellschafters Auflösung, Liquidation und Insolvenz der Gesellschaft GmbH & Co. KG Rechtliche Strukturen Geschäftsführung, Vertretung, Kontrollorgane Kapitalaufbringung und Kapitalerhaltung, Insolvenz Steuerrecht der GmbH & Co. KG Publikums-KG Rechtliche Strukturen Sonderrecht der Publikums-KG Initiatoren- und Gründerverantwortlichkeit Steuerliche Hinweise Stille Gesellschaft Begriff und Bedeutung Nicht vermögensbezogene Rechte und Pflichten der Gesellschafter Die vermögensbezogenen Rechte und Pflichten der Gesellschafter Auflösung, Liquidation und Insolvenz des Geschäftsinhabers Die fehlerhafte Gesellschaft Vorteile auf einen Blick von der Praxis für die Praxis benutzerfreundliche Gliederung klare und prägnante Darstellung zivil-/gesellschaftsrechtlicher als auch steuerrechtlicher Aspekte Zur Neuauflage Aufgrund des Inkrafttretens des MoPeG am 1.1.2024 ergeben sich grundlegende Änderungen der gesetzlichen Bestimmungen des BGB-Gesellschaftsrechts sowie diejenigen der Handelsgesellschaften. Besonders im Recht der GbR sind, verglichen mit der alten Fassung der §§ 705 ff., sämtliche Vorschriften neu formuliert worden und sie folgen systematisch einem Aufbau, der konsequent zwischen der rechtsfähigen Außengesellschaft und der nicht rechtsfähigen Innengesellschaft differenziert. Eine der wichtigsten Änderungen ist die Einführung eines neuen Gesellschaftsregisters (§§ 707 ff.). Auch im Recht der OHG (§§ 105 ff. HGB) wurden sämtliche Vorschriften neu formuliert und geordnet. Im Bereich der KG (§§ 161 ff. HGB) gibt es punktuelle Änderungen, aber mit durchaus bemerkenswerten Detailkorrekturen. Die wohl wichtigste Änderung für die Handelsgesellschaften stellt das neue Beschlussmängelrecht dar (§§ 110-115 HGB), aber auch ihre grundsätzliche Öffnung für Freiberufler. Zielgruppe Für Praktikerinnen und Praktiker des Wirtschaftsrechts, insbesondere Rechtsanwaltschaft, Notariate, Steuerberatung, Wirtschaftsprüfung und Kaufleute, Fondsverwaltung und Treuhänderinnen und Treuhänder, Gesellschafterinnen und Gesellschafter und Geschäftsführung. , Tagfahrleuchten > Beleuchtung , Auflage: 6., neubearbeitete Auflage, Erscheinungsjahr: 20240523, Produktform: Leinen, Redaktion: Gummert, Hans~Schäfer, Carsten, Edition: NED, Auflage: 24006, Auflage/Ausgabe: 6., neubearbeitete Auflage, Seitenzahl/Blattzahl: 2436, Keyword: Fonds; GmbH&CoKG; Kommanditgesellschaft; Kommanditist; Komplementär; Personengesellschaft; PublikumsKG; Stille Gesellschaft, Fachschema: Handelsrecht~Gesellschaft (des bürgerlichen Rechts) / Kommanditgesellschaft~KG~Kommanditgesellschaft~Gesellschaft (des bürgerlichen Rechts) / Stille Gesellschaft~Stille Gesellschaft~Unternehmensrecht~Wettbewerbsrecht - Wettbewerbssache, Warengruppe: HC/Handels- und Wirtschaftsrecht, Arbeitsrecht, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Blätteranzahl: 2436 Blätter, Länge: 246, Breite: 168, Höhe: 65, Gewicht: 1976, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,239,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Datenschutz und InternetDatenschutz und Internet , DS-GVO | BDSG | TDDDG | KI-VO | DMA | DSA , Rück- & Bremsleuchten > Beleuchtung , Auflage: 2. Auflage, Erscheinungsjahr: 202410, Produktform: Leinen, Redaktion: Jandt, Silke~Steidle, Roland, Edition: NED, Auflage: 24002, Auflage/Ausgabe: 2. Auflage, Seitenzahl/Blattzahl: 800, Keyword: BDSG; Betroffenenrechte; Cookie; DS-GVO; DSGVO; Datenschutz; Datenschutz durch Technik; Datenschutz-Grundverordnung; Datenschutzrecht; Datenverarbeitung; E-Privacy-VO; Internet; Internetdienst; KI; Löschpflicht; Netzinfrastruktur; TTDSG; Telekommunikationsinfrastruktur; Webdienst; ePrivacy-VO; eSport, Fachschema: Datenschutzrecht~Medienrecht~Jurisprudenz~Recht / Rechtswissenschaft~Rechtswissenschaft~Öffentliches Recht, Fachkategorie: Unterhaltungs- und Medienrecht~Öffentliches Recht, Warengruppe: HC/Öffentliches Recht, Fachkategorie: Datenschutzrecht, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Nomos Verlags GmbH, Verlag: Nomos Verlags GmbH, Verlag: Nomos Verlagsgesellschaft mbH & Co. KG, Produktverfügbarkeit: 02, Blätteranzahl: 774 Blätter, Länge: 227, Breite: 153, Höhe: 49, Gewicht: 1276, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft,99,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter

-
Was ist der wesentliche Unterschied zwischen einer Kommanditgesellschaft (KG) und einer Offenen Gesellschaft (OG)?
Der wesentliche Unterschied zwischen einer Kommanditgesellschaft (KG) und einer Offenen Gesellschaft (OG) besteht darin, dass bei einer KG sowohl Komplementäre als auch Kommanditisten beteiligt sind. Die Komplementäre haben eine persönliche Haftung und sind aktiv in der Geschäftsführung tätig, während die Kommanditisten nur mit ihrer Einlage haften und keine aktive Rolle in der Geschäftsführung haben. Bei einer OG haften alle Gesellschafter persönlich und aktiv für die Verbindlichkeiten der Gesellschaft. **
-
Wem gehört eine Kommanditgesellschaft?
Eine Kommanditgesellschaft gehört mindestens zwei Parteien: einem oder mehreren persönlich haftenden Gesellschaftern und einem oder mehreren Kommanditisten. Die persönlich haftenden Gesellschafter sind für die Verbindlichkeiten der Gesellschaft unbeschränkt haftbar, während die Kommanditisten nur bis zur Höhe ihrer Einlage haften. Die persönlich haftenden Gesellschafter sind in der Regel natürliche Personen, während Kommanditisten auch juristische Personen sein können. Somit gehört eine Kommanditgesellschaft den Gesellschaftern, die sich an ihr beteiligen und die Verantwortung für das Unternehmen tragen. **
-
Welche Steuern zahlt eine Kommanditgesellschaft?
Welche Steuern zahlt eine Kommanditgesellschaft? **
-
Ist eine GmbH eine Kommanditgesellschaft?
Nein, eine GmbH (Gesellschaft mit beschränkter Haftung) ist keine Kommanditgesellschaft. Bei einer GmbH haften die Gesellschafter nur mit ihrer Einlage, während bei einer Kommanditgesellschaft mindestens ein Gesellschafter unbeschränkt haftet (Komplementär) und die anderen Gesellschafter nur mit ihrer Einlage haften (Kommanditisten). Die GmbH ist eine juristische Person, während die Kommanditgesellschaft eine Personengesellschaft ist. Die Gründung und Struktur einer GmbH unterscheidet sich daher deutlich von einer Kommanditgesellschaft. **
Welche Merkmale kennzeichnen eine Kommanditgesellschaft?
Welche Merkmale kennzeichnen eine Kommanditgesellschaft? **
Ist die Kommanditgesellschaft eine juristische Person?
Ist die Kommanditgesellschaft eine juristische Person? Eine Kommanditgesellschaft ist keine juristische Person, sondern eine Personengesellschaft. Das bedeutet, dass sie rechtlich gesehen keine eigene Rechtspersönlichkeit besitzt. Stattdessen haften die Gesellschafter persönlich und unbeschränkt für die Verbindlichkeiten der Gesellschaft. Die Kommanditgesellschaft wird durch den Gesellschaftsvertrag geregelt und besteht aus mindestens einem persönlich haftenden Gesellschafter (Komplementär) und einem oder mehreren beschränkt haftenden Gesellschaftern (Kommanditisten). **
Top-Angebote
Produkte zum Begriff KG Kommanditgesellschaft:
-
Verbraucherschutz durch Datenschutz am Beispiel des Scorings und der personifizierten Preise, Fachbücher von Christian FunkDie Dissertation analysiert umfassend die Rolle von Scoring-Verfahren und personalisierten Preisen in digitalisierten Märkten. Sie zeigt, wie Auskunfteien wie die Schufa durch algorithmische Bewertungssysteme die Teilnahme von Verbraucherinnen und Verbrauchern am Wirtschaftsleben beeinflussen. Auf Basis einer eigenen empirischen Untersuchung werden Datenpraxis, Transparenzdefizite und mögliche Fehlbewertungen offengelegt. Die Arbeit prüft anschliessend detailliert die Vereinbarkeit der Systeme mit Datenschutz-, Verbraucher-, Diskriminierungs-, Verfassungs-, Zivil- und Lauterkeitsrecht. Abschliessend werden Reformbedarf, Risiken automatisierter Entscheidungen und konkrete Handlungsempfehlungen für einen wirksamen Verbraucherschutz entwickelt.124,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
WAGO GmbH & Co. KG AC Stromfluß-Überwachung 286-661Ausführung des elektrischen Anschlusses=FederzuganschlussMit abnehmbaren Klemmen=neinSpannungsart der Versorgungsspannung=ACVersorgungsspannung bei AC 50 Hz=5..250 VVersorgungsspannung bei AC 60 Hz=5..250 VVersorgungsspannung bei DC=24 VStrommessbereich=0,08..6 A1-Phasen-Unterstrom möglich=ja3-Phasen-Unterstrom möglich=nein1-Phasen-Überstrom möglich=ja3-Phasen-Überstrom möglich=nein1-Phasen-Fenster möglich=ja3-Phasen-Fenster möglich=neinEnthält Funktion Gleichspannung-Unterstrom=jaEnthält Funktion Gleichspannung-Überstrom=jaFunktion Gleichstrom-Fenster=jaMin. einstellbare Ansprechverzögerungszeit=0 sMax. zulässige Ansprechverzögerungszeit=0 sMin. einstellbare Rückfallverzögerungszeit=0 sMax. zulässige Rückfallverzögerungszeit=0 sExterner Stromwandler=neinBreite=20 mmHöhe=82,5 mmTiefe=50 mm...115,44 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Verbraucherschutz und Blockchain-Token, Fachbücher von Leona BeckerKryptowährungen und digitale Assets revolutionieren aktuell die Finanzwelt. Während die Märkte boomen und dezentrale Systeme sowie innovative Technologien neue Möglichkeiten eröffnen, bleibt der Verbraucherschutz oft auf der Strecke, und klassische Verbraucherschutzmechanismen geraten ins Wanken. Was passiert, wenn ein Token plötzlich wertlos wird? Wer haftet, wenn Plattformen anonym agieren und Smart Contracts automatisiert sowie vermeintlich unaufhaltsam ausgeführt werden? Die Arbeit analysiert die Schutzmechanismen des nationalen sowie EU-Rechts und stellt sie den regulatorischen Ansätzen in den USA gegenüber. Dabei geht es um die Kernfrage, ob Verbraucherschutz im Kryptosektor blosse Option oder unverzichtbare Verpflichtung ist. Sie zeigt auf, wo regulatorische Lücken bestehen, welche Risiken für Verbraucher entstehen und wie das Rechtssystem versucht, mit der rasanten technologischen Entwicklung Schritt zu halten.79,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
PCE Instruments Silowaage PCE-SDF 60 bis 60 kg Ablesbarkeit 2 g Überwachung Füllstand & Entnahme netzbetriebenDie Silowaage für Behälter - Füllstand - Entnahme - Überwachung bietet die Möglichkeit die Versorgung einer Produktionsstätte effektiv und zuverlässig sicherzustellen. Dabei kann die Silowaage für Behälter – Überwachung nicht nur den aktuellen Füllstand des Behälters überwachen sondern auch die kontinuierliche Gewichtsabnahme. Mit der Überwachung des aktuellen Füllstands kann die Silowaage für Behälter - Füllstand - Entnahme - Überwachung den Maschinenbediener rechtzeitig zur Auffüllung des Behälters auffordern. Dazu verfügt die Silowaage für Behälter – Überwachung über drei passive Schaltkontakte (potentialfreie Kontakt / Optokoppler Ausgänge / OC). Ein Schaltkontakt der Überwachungs-Silowaage kann z.B. für eine grüne Ampel genutzt werden. Dieser Schaltkontakt ist aktiv wenn der Istzustand des Behälters OK ist. Erreicht der Behälter eine Mindestgrenze / Mindestlast so kann durch einen zweiten Schaltkontakt eine gelbe bzw. rote Ampel geschaltet werden, die den Nutzer zur Auffüllung auffordern soll. Die Ampeln sind nicht im Lieferumfang, können jedoch optional zu der Silowaage für Behälter – Überwachung bestellt werden. Die zweite Überwachungsmöglichkeit der Silowaage ist die kontinuierliche Gewichtsabnahme. Diese Funktion kann die Befüllungsvorgänge der Maschinen überwachen und Missstände in der Materialentnahme melden. Dabei kann in der Silowaage für Behälter - Füllstand - Entnahme - Überwachung eine Gewichtsabnahme pro Zeiteinheit hinterlegt werden. Beispiel g / min, kg / min, g / Std., kg / Std. Bei Abweichungen der Materialentnahme schaltet die Silowaage für Behälter – Überwachung wieder ein Schaltkontakt der dazu genutzt werden kann z.B. eine Sirene / Ampel oder die Abschaltung der Maschine zu veranlassen. Ziel dieser Überwachung ist das Leerlaufen von Produktionsmaschinen durch z.B. verstopfte Entnahmeschnecke zu vermeiden und somit Ausfallzeiten und Nacharbeitungszeiten deutlich zu reduzieren. Ein externer Schaltkontakt ermöglicht die Überwachungsfunktion der Silowaage für Behälter – Überwachung zu unterbrechen um die Missstände an dem Behälter in Ruhe abstellen zu können. Zubehör zu der Silowaage für Behälterüberwachung ist neben den diversen Schnittstellen z.B. auch ein Display welches in einen Schaltschrank eingebaut werden kann. Des Weiteren bieten wir die Warnampeln sowie ein GSM Modem an, welches per SMS den Bediener über den Zustand des Behälters informieren kann.835,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Welche Fragen gibt es zur Kommanditgesellschaft (KG)?
Einige Fragen, die zur Kommanditgesellschaft (KG) gestellt werden könnten, sind: Wie funktioniert die Haftung der Gesellschafter in einer KG? Welche Rolle spielen die Komplementäre und die Kommanditisten in der Gesellschaft? Welche Vorteile und Nachteile hat die Rechtsform der KG im Vergleich zu anderen Unternehmensformen? **
-
Wie erfolgt die Umwandlung von UG (haftungsbeschränkt) in eine KG (Kommanditgesellschaft)?
Die Umwandlung einer UG (haftungsbeschränkt) in eine KG erfolgt durch eine Änderung des Gesellschaftsvertrags. Dabei wird die UG in eine Komplementär-GmbH umgewandelt, die als persönlich haftende Gesellschafterin in der KG fungiert. Die bisherigen Gesellschafter der UG werden zu Kommanditisten der KG. **
-
Was ist der wesentliche Unterschied zwischen einer Kommanditgesellschaft (KG) und einer Offenen Gesellschaft (OG)?
Der wesentliche Unterschied zwischen einer Kommanditgesellschaft (KG) und einer Offenen Gesellschaft (OG) besteht darin, dass bei einer KG sowohl Komplementäre als auch Kommanditisten beteiligt sind. Die Komplementäre haben eine persönliche Haftung und sind aktiv in der Geschäftsführung tätig, während die Kommanditisten nur mit ihrer Einlage haften und keine aktive Rolle in der Geschäftsführung haben. Bei einer OG haften alle Gesellschafter persönlich und aktiv für die Verbindlichkeiten der Gesellschaft. **
-
Wem gehört eine Kommanditgesellschaft?
Eine Kommanditgesellschaft gehört mindestens zwei Parteien: einem oder mehreren persönlich haftenden Gesellschaftern und einem oder mehreren Kommanditisten. Die persönlich haftenden Gesellschafter sind für die Verbindlichkeiten der Gesellschaft unbeschränkt haftbar, während die Kommanditisten nur bis zur Höhe ihrer Einlage haften. Die persönlich haftenden Gesellschafter sind in der Regel natürliche Personen, während Kommanditisten auch juristische Personen sein können. Somit gehört eine Kommanditgesellschaft den Gesellschaftern, die sich an ihr beteiligen und die Verantwortung für das Unternehmen tragen. **
Ähnliche Suchbegriffe für KG Kommanditgesellschaft
-
Münchener Handbuch des Gesellschaftsrechts Bd. 2: Kommanditgesellschaft, GmbH & Co. KG, Publikums-KG, Stille GesellschaftMünchener Handbuch des Gesellschaftsrechts Bd. 2: Kommanditgesellschaft, GmbH & Co. KG, Publikums-KG, Stille Gesellschaft , Zum Werk Mit diesem Band wird das mittlerweile neunbändige Standardwerk des Gesellschaftsrechts in weiteren wichtigen Teilgebieten aktualisiert. Zusammen mit dem parallel neu aufgelegten Band 1 stellt dieser Band 2 das gesamte Recht der Personengesellschaften umfassend und fundiert dar. Inhalt Gesetzestypische KG Entwicklung, Bedeutung und Entstehung der Gesellschaft Geschäftsführung und Vertretung, Beirat Allgemeine Rechte und Pflichten aus der Mitgliedschaft Vermögensbezogenen Rechte und Pflichten Rechtsbeziehungen der Gesellschaft zu Dritten Eintritt und Austritt des Gesellschafters unter Lebenden Der Tod des Gesellschafters Auflösung, Liquidation und Insolvenz der Gesellschaft GmbH & Co. KG Rechtliche Strukturen Geschäftsführung, Vertretung, Kontrollorgane Kapitalaufbringung und Kapitalerhaltung, Insolvenz Steuerrecht der GmbH & Co. KG Publikums-KG Rechtliche Strukturen Sonderrecht der Publikums-KG Initiatoren- und Gründerverantwortlichkeit Steuerliche Hinweise Stille Gesellschaft Begriff und Bedeutung Nicht vermögensbezogene Rechte und Pflichten der Gesellschafter Die vermögensbezogenen Rechte und Pflichten der Gesellschafter Auflösung, Liquidation und Insolvenz des Geschäftsinhabers Die fehlerhafte Gesellschaft Vorteile auf einen Blick von der Praxis für die Praxis benutzerfreundliche Gliederung klare und prägnante Darstellung zivil-/gesellschaftsrechtlicher als auch steuerrechtlicher Aspekte Zur Neuauflage Aufgrund des Inkrafttretens des MoPeG am 1.1.2024 ergeben sich grundlegende Änderungen der gesetzlichen Bestimmungen des BGB-Gesellschaftsrechts sowie diejenigen der Handelsgesellschaften. Besonders im Recht der GbR sind, verglichen mit der alten Fassung der §§ 705 ff., sämtliche Vorschriften neu formuliert worden und sie folgen systematisch einem Aufbau, der konsequent zwischen der rechtsfähigen Außengesellschaft und der nicht rechtsfähigen Innengesellschaft differenziert. Eine der wichtigsten Änderungen ist die Einführung eines neuen Gesellschaftsregisters (§§ 707 ff.). Auch im Recht der OHG (§§ 105 ff. HGB) wurden sämtliche Vorschriften neu formuliert und geordnet. Im Bereich der KG (§§ 161 ff. HGB) gibt es punktuelle Änderungen, aber mit durchaus bemerkenswerten Detailkorrekturen. Die wohl wichtigste Änderung für die Handelsgesellschaften stellt das neue Beschlussmängelrecht dar (§§ 110-115 HGB), aber auch ihre grundsätzliche Öffnung für Freiberufler. Zielgruppe Für Praktikerinnen und Praktiker des Wirtschaftsrechts, insbesondere Rechtsanwaltschaft, Notariate, Steuerberatung, Wirtschaftsprüfung und Kaufleute, Fondsverwaltung und Treuhänderinnen und Treuhänder, Gesellschafterinnen und Gesellschafter und Geschäftsführung. , Tagfahrleuchten > Beleuchtung , Auflage: 6., neubearbeitete Auflage, Erscheinungsjahr: 20240523, Produktform: Leinen, Redaktion: Gummert, Hans~Schäfer, Carsten, Edition: NED, Auflage: 24006, Auflage/Ausgabe: 6., neubearbeitete Auflage, Seitenzahl/Blattzahl: 2436, Keyword: Fonds; GmbH&CoKG; Kommanditgesellschaft; Kommanditist; Komplementär; Personengesellschaft; PublikumsKG; Stille Gesellschaft, Fachschema: Handelsrecht~Gesellschaft (des bürgerlichen Rechts) / Kommanditgesellschaft~KG~Kommanditgesellschaft~Gesellschaft (des bürgerlichen Rechts) / Stille Gesellschaft~Stille Gesellschaft~Unternehmensrecht~Wettbewerbsrecht - Wettbewerbssache, Warengruppe: HC/Handels- und Wirtschaftsrecht, Arbeitsrecht, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Blätteranzahl: 2436 Blätter, Länge: 246, Breite: 168, Höhe: 65, Gewicht: 1976, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,239,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Datenschutz und InternetDatenschutz und Internet , DS-GVO | BDSG | TDDDG | KI-VO | DMA | DSA , Rück- & Bremsleuchten > Beleuchtung , Auflage: 2. Auflage, Erscheinungsjahr: 202410, Produktform: Leinen, Redaktion: Jandt, Silke~Steidle, Roland, Edition: NED, Auflage: 24002, Auflage/Ausgabe: 2. Auflage, Seitenzahl/Blattzahl: 800, Keyword: BDSG; Betroffenenrechte; Cookie; DS-GVO; DSGVO; Datenschutz; Datenschutz durch Technik; Datenschutz-Grundverordnung; Datenschutzrecht; Datenverarbeitung; E-Privacy-VO; Internet; Internetdienst; KI; Löschpflicht; Netzinfrastruktur; TTDSG; Telekommunikationsinfrastruktur; Webdienst; ePrivacy-VO; eSport, Fachschema: Datenschutzrecht~Medienrecht~Jurisprudenz~Recht / Rechtswissenschaft~Rechtswissenschaft~Öffentliches Recht, Fachkategorie: Unterhaltungs- und Medienrecht~Öffentliches Recht, Warengruppe: HC/Öffentliches Recht, Fachkategorie: Datenschutzrecht, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Nomos Verlags GmbH, Verlag: Nomos Verlags GmbH, Verlag: Nomos Verlagsgesellschaft mbH & Co. KG, Produktverfügbarkeit: 02, Blätteranzahl: 774 Blätter, Länge: 227, Breite: 153, Höhe: 49, Gewicht: 1276, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft,99,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
PCE Instruments Silowaage PCE-SDF 300 bis 300 kg Ablesbarkeit 10 g Überwachung Füllstand & Entnahme netzbetriebenDie Silowaage für Behälter - Füllstand - Entnahme - Überwachung bietet die Möglichkeit die Versorgung einer Produktionsstätte effektiv und zuverlässig sicherzustellen. Dabei kann die Silowaage für Behälter – Überwachung nicht nur den aktuellen Füllstand des Behälters überwachen sondern auch die kontinuierliche Gewichtsabnahme. Mit der Überwachung des aktuellen Füllstands kann die Silowaage für Behälter - Füllstand - Entnahme - Überwachung den Maschinenbediener rechtzeitig zur Auffüllung des Behälters auffordern. Dazu verfügt die Silowaage für Behälter – Überwachung über drei passive Schaltkontakte (potentialfreie Kontakt / Optokoppler Ausgänge / OC). Ein Schaltkontakt der Überwachungs-Silowaage kann z.B. für eine grüne Ampel genutzt werden. Dieser Schaltkontakt ist aktiv wenn der Istzustand des Behälters OK ist. Erreicht der Behälter eine Mindestgrenze / Mindestlast so kann durch einen zweiten Schaltkontakt eine gelbe bzw. rote Ampel geschaltet werden, die den Nutzer zur Auffüllung auffordern soll. Die Ampeln sind nicht im Lieferumfang, können jedoch optional zu der Silowaage für Behälter – Überwachung bestellt werden. Die zweite Überwachungsmöglichkeit der Silowaage ist die kontinuierliche Gewichtsabnahme. Diese Funktion kann die Befüllungsvorgänge der Maschinen überwachen und Missstände in der Materialentnahme melden. Dabei kann in der Silowaage für Behälter - Füllstand - Entnahme - Überwachung eine Gewichtsabnahme pro Zeiteinheit hinterlegt werden. Beispiel g / min, kg / min, g / Std., kg / Std. Bei Abweichungen der Materialentnahme schaltet die Silowaage für Behälter – Überwachung wieder ein Schaltkontakt der dazu genutzt werden kann z.B. eine Sirene / Ampel oder die Abschaltung der Maschine zu veranlassen. Ziel dieser Überwachung ist das Leerlaufen von Produktionsmaschinen durch z.B. verstopfte Entnahmeschnecke zu vermeiden und somit Ausfallzeiten und Nacharbeitungszeiten deutlich zu reduzieren. Ein externer Schaltkontakt ermöglicht die Überwachungsfunktion der Silowaage für Behälter – Überwachung zu unterbrechen um die Missstände an dem Behälter in Ruhe abstellen zu können. Zubehör zu der Silowaage für Behälterüberwachung ist neben den diversen Schnittstellen z.B. auch ein Display welches in einen Schaltschrank eingebaut werden kann. Des Weiteren bieten wir die Warnampeln sowie ein GSM Modem an, welches per SMS den Bediener über den Zustand des Behälters informieren kann.835,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
PCE Instruments Silowaage PCE-SDF 153 bis 150 kg Ablesbarkeit 5 g Überwachung Füllstand & Entnahme netzbetriebenDie Silowaage für Behälter - Füllstand - Entnahme - Überwachung bietet die Möglichkeit die Versorgung einer Produktionsstätte effektiv und zuverlässig sicherzustellen. Dabei kann die Silowaage für Behälter – Überwachung nicht nur den aktuellen Füllstand des Behälters überwachen sondern auch die kontinuierliche Gewichtsabnahme. Mit der Überwachung des aktuellen Füllstands kann die Silowaage für Behälter - Füllstand - Entnahme - Überwachung den Maschinenbediener rechtzeitig zur Auffüllung des Behälters auffordern. Dazu verfügt die Silowaage für Behälter – Überwachung über drei passive Schaltkontakte (potentialfreie Kontakt / Optokoppler Ausgänge / OC). Ein Schaltkontakt der Überwachungs-Silowaage kann z.B. für eine grüne Ampel genutzt werden. Dieser Schaltkontakt ist aktiv wenn der Istzustand des Behälters OK ist. Erreicht der Behälter eine Mindestgrenze / Mindestlast so kann durch einen zweiten Schaltkontakt eine gelbe bzw. rote Ampel geschaltet werden, die den Nutzer zur Auffüllung auffordern soll. Die Ampeln sind nicht im Lieferumfang, können jedoch optional zu der Silowaage für Behälter – Überwachung bestellt werden. Die zweite Überwachungsmöglichkeit der Silowaage ist die kontinuierliche Gewichtsabnahme. Diese Funktion kann die Befüllungsvorgänge der Maschinen überwachen und Missstände in der Materialentnahme melden. Dabei kann in der Silowaage für Behälter - Füllstand - Entnahme - Überwachung eine Gewichtsabnahme pro Zeiteinheit hinterlegt werden. Beispiel g / min, kg / min, g / Std., kg / Std. Bei Abweichungen der Materialentnahme schaltet die Silowaage für Behälter – Überwachung wieder ein Schaltkontakt der dazu genutzt werden kann z.B. eine Sirene / Ampel oder die Abschaltung der Maschine zu veranlassen. Ziel dieser Überwachung ist das Leerlaufen von Produktionsmaschinen durch z.B. verstopfte Entnahmeschnecke zu vermeiden und somit Ausfallzeiten und Nacharbeitungszeiten deutlich zu reduzieren. Ein externer Schaltkontakt ermöglicht die Überwachungsfunktion der Silowaage für Behälter – Überwachung zu unterbrechen um die Missstände an dem Behälter in Ruhe abstellen zu können. Zubehör zu der Silowaage für Behälterüberwachung ist neben den diversen Schnittstellen z.B. auch ein Display welches in einen Schaltschrank eingebaut werden kann. Des Weiteren bieten wir die Warnampeln sowie ein GSM Modem an, welches per SMS den Bediener über den Zustand des Behälters informieren kann.965,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Welche Steuern zahlt eine Kommanditgesellschaft?
Welche Steuern zahlt eine Kommanditgesellschaft? **
-
Ist eine GmbH eine Kommanditgesellschaft?
Nein, eine GmbH (Gesellschaft mit beschränkter Haftung) ist keine Kommanditgesellschaft. Bei einer GmbH haften die Gesellschafter nur mit ihrer Einlage, während bei einer Kommanditgesellschaft mindestens ein Gesellschafter unbeschränkt haftet (Komplementär) und die anderen Gesellschafter nur mit ihrer Einlage haften (Kommanditisten). Die GmbH ist eine juristische Person, während die Kommanditgesellschaft eine Personengesellschaft ist. Die Gründung und Struktur einer GmbH unterscheidet sich daher deutlich von einer Kommanditgesellschaft. **
-
Welche Merkmale kennzeichnen eine Kommanditgesellschaft?
Welche Merkmale kennzeichnen eine Kommanditgesellschaft? **
-
Ist die Kommanditgesellschaft eine juristische Person?
Ist die Kommanditgesellschaft eine juristische Person? Eine Kommanditgesellschaft ist keine juristische Person, sondern eine Personengesellschaft. Das bedeutet, dass sie rechtlich gesehen keine eigene Rechtspersönlichkeit besitzt. Stattdessen haften die Gesellschafter persönlich und unbeschränkt für die Verbindlichkeiten der Gesellschaft. Die Kommanditgesellschaft wird durch den Gesellschaftsvertrag geregelt und besteht aus mindestens einem persönlich haftenden Gesellschafter (Komplementär) und einem oder mehreren beschränkt haftenden Gesellschaftern (Kommanditisten). **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.